IL 2022 UN EVENTO ECCEZIONALE
Il 2024 è stata un’annata positiva per la previdenza complementare: i fondi pensione chiusi, presi nella loro totalità, hanno guadagnato in media il 6%, i fondi pensione aperti si sono spinti fino al 6,5%. Si tratta di risultati determinati dall'andamento dei mercati finanziari nel 2024, che hanno conosciuto un andamento positivo. Il 2024 è stato positivo anche perché tutte le varie categorie dei fondi pensione hanno realizzato dei rendimenti che sono stati superiori al Tfr. Questo vale non per solo i comparti a maggiore vocazione azionaria, ma anche quelli più prudenti come i comparti garantiti - quindi dei comparti spesso e volentieri monetari - che sono stati in grado di realizzare rendimenti anch’essi superiori al Tfr. Si tratta così di un altro anno in cui la previdenza complementare ha saputo fare meglio del Tfr, confermando che quanto successo nel 2022 è stato un evento eccezionale.
Il 2022 era stato un anno negativo per gli investimenti, visto che sia le Borse sia le obbligazioni avevano perso terreno. Si era trattato di un'annata particolare, addirittura può essere definita eccezionale dal punto di vista storico, in quanto si era verificata una situazione in cui azioni ed obbligazioni avevano conosciuto un andamento negativo. Non solo. Il 2022 aveva visto registrare un valore per la rivalutazione del Tfr particolarmente elevato a causa della fiammata dell’inflazione. Tuttavia, anche per quanto riguarda l’inflazione, il dato del 2022 rimane un evento più unico che raro nel moderno panorama delle economie sviluppate – e generato da un evento, altrettanto raro per l’Europa, come la guerra in Ucraina.
CONSIDERARE TUTTI GLI ELEMENTI E NELL’OTTICA CORRETTA
È giusto quindi controllare l'andamento della previdenza complementare e soprattutto del prodotto su cui si sta investendo per la propria pensione: rientra nella logica di corretto monitoraggio dei propri investimenti, tra i quali rientra anche il fondo pensione. Il monitoraggio deve essere fatto però coerentemente con l'orizzonte temporale.
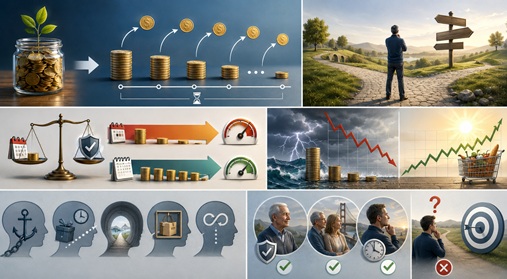
L'investimento in un fondo pensione è di lungo periodo, potremmo addirittura dire di lunghissimo periodo, visto che è il primo versamento che andrebbe fatto non appena si inizia a lavorare, perché più si rimane nella previdenza complementare maggiori sono i benefici in termini di ricchezza accumulata da utilizzare una volta in pensione.
Non bisogna dunque soffermarsi sull'andamento di una singola annata, perdendo così la visione di lungo periodo del proprio investimento e dell'andamento di quest'ultimo. In altri termini non bisogna fare l'errore di giudicare l'andamento del proprio fondo pensione facendoci guidare dal recency bias - che porta la nostra mente a sovrastimarne gli eventi più recenti - oppure dell'avversione alle perdite, tale per cui diamo più peso ad un anno negativo rispetto a molti più anni in cui l’investimento è andato in maniera positiva.
Inoltre, i vari comparti devono anche essere analizzati sull'orizzonte temporale per i quali sono pensati. Confrontare l'andamento di un anno di un comparto azionario per esempio con il Tfr, se si investe con un fondo pensione chiuso, non è corretto. Un investimento azionario ha un orizzonte di tempo di almeno vent'anni ed è quindi su questo arco temporale che vanno fatti i controlli. Se il comparto azionario in una singola annata ha fatto più o meno del Tfr non è significativo.
A questi dati, inoltre, bisogna aggiungere un’ulteriore riflessione. Il valore e la capacità di generare ricchezza del fondo pensione non si limita al solo andamento nel tempo dei propri investimenti. Con un fondo pensione chiuso bisogna aggiungere il contributo del datore di lavoro e bisogna anche tenere conto della migliore tassazione cui sono soggetti i versamenti al momento del pensionamento rispetto al Tfr. Infine, sia per i fondi aperti sia per quelli chiusi bisogna tenere conto degli sgravi fiscali. Sono tutti elementi che impattano nella determinazione del rendimento netto finale dell’investimento nella previdenza complementare.
| UNO SGUARDO AGLI ULTIMI ANNI DEI FONDI PENSIONE | ||||||
| Fondi chiusi | Fondi aperti | |||||
| 2024 | 2023 | 2022 | 2024 | 2023 | 2022 | |
| Garantiti | 3,50% | 4,20% | -6,10% | 3,10% | 4,60% | -7,20% |
| Obbligazionari puri | 3,00% | 2,80% | -3,50% | 2,00% | 4,40% | -10,90% |
| Obbligazionari misti | 5,70% | 7,20% | -10,30% | 2,90% | 4,40% | -7,60% |
| Bilanciati | 6,40% | 6,90% | -10,50% | 6,60% | 8,30% | -11,50% |
| Azionari | 10,40% | 10,00% | -11,70% | 10,40% | 11,30% | -12,50% |
| Rendimento generale | 6,00% | 6,70% | -9,80% | 6,50% | 7,90% | -10,70% |
| PER CONFRONTO | ||||||
| Tfr | 1,90% | 1,60% | 8,30% | 1,90% | 1,60% | 8,30% |
| Fonte: Covip | ||||||