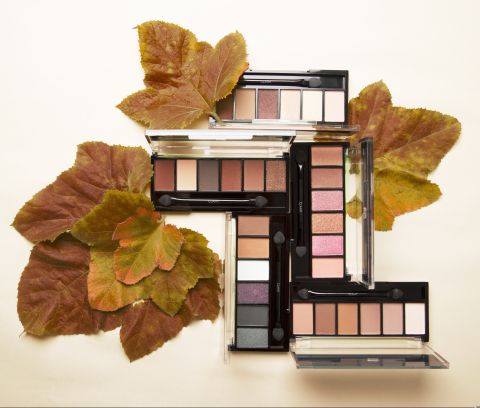

Dalle palette di ombretti alle azioni: da pochi giorni puoi investire nei titoli Nabla (3,06 euro; Isin IT0005730384), approdati su Euronext Growth Milan, il mercato dedicato alle piccole e medie imprese. Nata nel 2013, Nabla propone prodotti per il trucco a prezzi più accessibili rispetto ai marchi più costosi.
Cura lo sviluppo delle formule e dei prodotti collaborando con laboratori e produttori specializzati; vende attraverso rivenditori, sito e piattaforme digitali. La gamma è vegana e i social sono parte fondamentale del rapporto con i clienti, oltre che un canale commerciale.
Le vendite corrono, i margini tengono il passo?
I dati del 1° semestre 2026 hanno mostrato una forte accelerazione: ricavi in aumento del 40,8% rispetto al 1° semestre 2025. Crescono le vendite ai rivenditori e, ancora più rapidamente, quelle dirette ai consumatori: queste ultime hanno raggiunto 2,25 milioni, il 90,8% in più, considerando i dati prima degli sconti ai rivenditori. TikTok Shop ha contribuito con oltre 800.000 euro. L’Italia rappresenta ancora circa l’86% delle vendite: all’estero lo spazio per crescere c’è, ma va conquistato.
L’utile industriale, nello stesso periodo, è salito di oltre il 40%. Un progresso che accompagna quello delle vendite, senza però un miglioramento del margine sul valore della produzione, fermo intorno al 6,2%. L’utile netto è passato da 112.000 a 236.000 euro, anche grazie a imposte inferiori. Attenzione al confronto: i dati del 1° semestre 2025 sono stati corretti inserendo costi di competenza precedentemente non contabilizzati. La domanda sulla redditività non nasce oggi. Nel 2025 i ricavi erano aumentati del 14,7%, a 14,35 milioni, mentre l’utile industriale prima della quota dei costi pluriennali era sceso dell’1,6%, a 1,65 milioni. Vendere di più, quindi, non aveva significato guadagnare di più sul piano industriale.
Crescere sì, ma a quale costo?
Non tutto il mercato della cosmetica come un mercato tutto in crisi: Cosmetica Italia prevede per il 2026 consumi nazionali in crescita del 2,3% per valore. Il dato risente però anche dell’andamento dei prezzi e non dimostra, da solo, che si comprino più prodotti. Per Nabla conta capire quanto costa convincere il consumatore a scegliere il marchio e, soprattutto, a tornare. Le vendite sui social sono promettenti; la frequenza degli acquisti ripetuti e i margini dei diversi canali aiuterebbero a capire quanto lo siano anche per gli azionisti. C’è poi la cassa.
Al 30 giugno, prima della quotazione, Nabla aveva 643.000 euro di debito netto, contro 1,4 milioni di liquidità netta a fine 2025. La società attribuisce il peggioramento della posizione finanziaria anche a incassi slittati e pagamenti ai fornitori concentrati a fine semestre. La raccolta in Borsa mette nuove risorse a disposizione, ma non dimostra ancora la capacità dell’attività di finanziare l’espansione. Per ora non ti consigliamo di acquistare i titoli Nabla sul mercato. Il balzo delle vendite è interessante, ma nel primo semestre 2026 il margine industriale prima della quota dei costi pluriennali è rimasto intorno al 6,2%. Già nel 2025, a fronte di ricavi in crescita del 14,7%, questo utile era diminuito dell’1,6%. Per ora non ti consigliamo di acquistare Nabla.
Il marchio cresce, ma l’aumento delle vendite non ha ancora migliorato i margini e nel primo semestre l’attività operativa ha assorbito 1,48 milioni di euro di liquidità. La società spiega questo andamento anche con incassi slittati e pagamenti concentrati a fine giugno: i prossimi conti permetteranno di verificare quanto sia temporaneo. Intanto, nuovi prodotti e mercati richiedono altre risorse. La quotazione dà a Nabla i mezzi per accelerare, ma per convincerci a investire serve una crescita che produca anche una redditività migliore e liquidità. Preferiamo quindi aspettare.