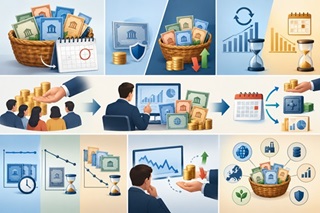

Tra i rischi delle obbligazioni c'è il cosiddetto rischio di reinvestimento. È un rischio che si palesa tutte le volte in cui si deve decidere dove investire i flussi di cassa che derivano da un bond in proprio possesso. I flussi di cassa che si possono ricevere da un titolo sono, non solo il capitale al momento della scadenza (o di volta in volta a rate se si tratta di un bond amortising), ma anche le cedole pagate, qualora l’obbligazione non sia uno zero-coupon.
In che cosa consiste questo rischio? Nel trovarsi nella condizione di investire capitale e/o cedole ad un rendimento inferiore rispetto a quello che garantiva il bond appena scaduto o in proprio possesso.
Si tratta di un rischio difficilmente eliminabile, visto che il contesto di mercato è mutevole e quindi ci si può trovare a ricevere un pagamento dal nostro bond in una situazione di mercato che è cambiata in peggio, cioè con i rendimenti di mercato che sono scesi.
Questo rischio è massimo quando si utilizza quando si investe con un bond callable. Infatti, l'emittente di un bond callable ha tutto l'interesse a rimborsare in anticipo l’obbligazione quando i tassi sono scesi.