
Euro digitale: come pagheremo al supermercato, online e senza internet

L’Europa prepara una nuova forma di moneta, pubblica e digitale, che potremo usare nei negozi, online e anche senza connessione. Ecco quando arriverà, come entrerà nella nostra vita quotidiana e quali garanzie offrirà.
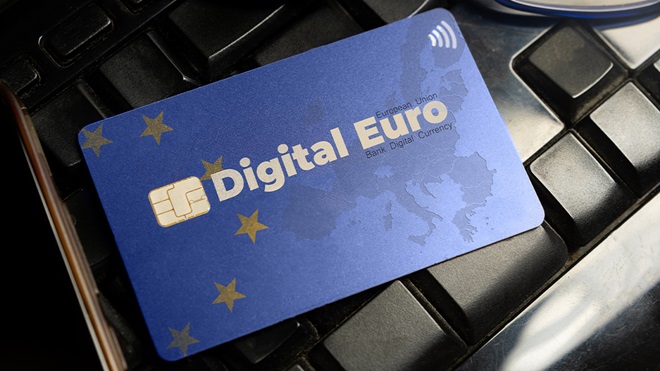
L’euro digitale è destinato a diventare una nuova forma della moneta che utilizziamo ogni giorno. Avrà lo stesso valore dell’euro che conosciamo, ma esisterà in formato digitale e potrà essere utilizzato per pagare nei negozi, fare acquisti online o trasferire denaro ad altre persone. A emetterlo sarà direttamente la Banca centrale europea e, nella versione base, il suo utilizzo sarà gratuito.
Il progetto è già in una fase avanzata, ma per vederlo concretamente nei nostri portafogli digitali bisognerà aspettare ancora. Una fase pilota è prevista nella seconda metà del 2027 e l’euro digitale potrebbe poi essere disponibile tra la fine del 2028 e l’inizio del 2029.
Torna all'inizioCos’è l’euro digitale
Il modo più semplice per capire l’euro digitale è immaginarlo come una banconota in formato digitale. Sarà infatti una moneta pubblica emessa dalla Banca centrale europea (Bce), con lo stesso valore dell’euro tradizionale: un euro digitale varrà sempre un euro fisico e viceversa. In più, l’euro digitale darà all’Europa un sistema di pagamento digitale comune, senza dover necessariamente ricorrere a circuiti e servizi extraeuropei (come Visa, Mastercard, American Express o PayPal). Questa maggiore autonomia nei pagamenti assume particolare rilevanza in una fase storica caratterizzata da crescenti tensioni geopolitiche.
Non bisogna quindi confonderlo con una carta di credito o di debito, né con un’app di pagamento. E, soprattutto, non sarà una criptovaluta. La differenza fondamentale è proprio nell’emittente: dietro l’euro digitale ci sarà la Bce.
Per utilizzarlo avremo un wallet, cioè un conto di pagamento in euro digitali, che potrà essere aperto presso banche, Poste e altri istituti di pagamento (non avremo quindi un conto direttamente presso la Bce). All’inizio sarà possibile ricaricarlo convertendo gratuitamente gli euro tradizionali in euro digitali e viceversa; successivamente si potranno anche ricevere direttamente euro digitali, per esempio da un’altra persona oppure attraverso l’accredito dello stipendio o della pensione.
Il wallet avrà inoltre un codice identificativo chiamato Din (Digital information number), una sorta di equivalente dell’Iban. La particolarità è che il Din rimarrà lo stesso anche cambiando banca o istituto, rendendo più semplice trasferire il rapporto da un operatore all’altro.
Per pagare si potrà utilizzare un’app realizzata nell’ambito dell’infrastruttura pubblica della Bce oppure una carta fisica, in maniera simile alle carte di pagamento che utilizziamo già oggi. Sarà possibile pagare nei negozi fisici e online e trasferire denaro direttamente ad altre persone. Alcune operazioni potranno essere effettuate anche senza connessione a internet.
Un altro elemento centrale del progetto è l’accessibilità. L’euro digitale dovrebbe poter essere utilizzato anche da chi non possiede un conto corrente e da chi ha poca familiarità con gli strumenti digitali. Per le persone con disabilità si sta inoltre lavorando a un’app e a una carta accessibili.
Torna all'inizioA che punto siamo oggi: la situazione al 2026
Il progetto dell’euro digitale non è ancora concluso e diversi passaggi devono essere completati prima della sua eventuale emissione.
Tra il 2021 e il 2023 si è svolta la fase di indagine e progettazione, accompagnata da una consultazione che ha coinvolto anche gli attori del mercato e le organizzazioni dei consumatori, inclusa Altroconsumo. Tra novembre 2023 e ottobre 2025 si è poi passati alla fase preparatoria, durante la quale sono stati affrontati aspetti tecnici, infrastrutturali e normativi.
Il 29 ottobre 2025 il Consiglio direttivo della Bce ha deciso di proseguire i preparativi passando alla fase successiva. Una tappa decisiva è prevista entro la fine del 2026, con l’approvazione del regolamento sull’euro digitale e della revisione della direttiva sui servizi di pagamento.
Nella seconda metà del 2027 dovrebbe invece partire una fase pilota della durata di 12 mesi. La Bce ha scelto 36 operatori di pagamento europei che parteciperanno al test. Tra gli operatori figurano anche realtà italiane come Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane e UniCredit. È presente anche Satispay, con candidatura presentata dal Lussemburgo.
Se il percorso procederà secondo questo calendario, l’emissione dell’euro digitale è prevista nel 2029.
Torna all'inizioL’euro digitale nella vita di tutti i giorni
Per capire che cosa cambierà concretamente, può essere utile partire da alcune situazioni molto comuni.
Pagare al supermercato
Alla cassa potremo scegliere l’euro digitale come oggi scegliamo una carta di debito o di credito. Basterà utilizzare l’app oppure la carta dedicata e avvicinarla al Pos. Il vantaggio previsto è un’accettazione molto ampia: dove vengono accettati pagamenti con carta sarà sempre possibile utilizzare anche l’euro digitale. Per il cittadino, l’utilizzo sarà gratuito nella sua versione base. E anche i commercianti avranno commissioni di incasso più basse: questo dovrebbe evitare problemi di accettazione (come capita tante volte con le carte di pagamento).
Pagare quando manca internet
Una delle caratteristiche più interessanti è la possibilità di effettuare pagamenti anche offline. In assenza di collegamento, l’operazione verrà memorizzata nel wallet e contabilizzata quando sarà nuovamente disponibile una connessione. Una soluzione che potrebbe essere utile anche nelle zone dove l’accesso alla rete è ancora problematico.
Restituire 20 euro a un amico
L’euro digitale consentirà di trasferire direttamente denaro tra persone, gratuitamente e senza dover verificare quale app o sistema utilizzi chi deve ricevere il pagamento. Anche questa funzione potrà essere disponibile offline.
Fare acquisti online
L’euro digitale potrà essere utilizzato anche sugli e-commerce. In più, si sta lavorando a una funzione aggiuntiva di tutela: la somma potrebbe essere bloccata nel wallet al momento dell’acquisto e trasferita all’esercente soltanto quando il pacco arriva a destinazione. Vedremo se sarà così: sicuramente, quando arriverà, sarà sempre possibile usare l’euro digitale per gli acquisti online.
Torna all'inizioEuro digitale vs conto corrente, carta, contanti e Bitcoin
L’euro digitale non va confuso con gli strumenti che utilizziamo già oggi. Rispetto a una carta, la differenza principale è che la carta è uno strumento di pagamento emesso da una banca o da un istituto di pagamento e opera all’interno di uno specifico circuito. L’euro digitale sarà invece moneta emessa direttamente dalla Bce.
Il confronto più immediato è quindi con il contante: entrambi sono moneta emessa dalla Bce e mantengono un valore stabile. La differenza evidente è nel formato. Le banconote e le monete sono fisiche, mentre l’euro digitale sarà utilizzato attraverso un wallet digitale o una carta.
Anche il wallet in euro digitale non sarà un conto corrente. Quest’ultimo permette di accedere a diversi servizi bancari e può essere collegato, per esempio, a carte, deposito titoli e altri prodotti. Sul conto corrente possono inoltre essere riconosciuti interessi, mentre per le somme detenute in euro digitali non è prevista una remunerazione.
Ancora più netta è la differenza con Bitcoin e le altre criptovalute. L’euro digitale sarà una valuta ufficiale emessa dalla Bce e un euro digitale varrà un euro. Le criptovalute, invece, non sono monete ufficiali e il loro valore dipende dagli scambi sul mercato, con oscillazioni che possono essere molto forti. Anche le stablecoin, pur cercando di mantenere stabile il proprio valore rispetto a una valuta come euro o dollaro, sono emesse da soggetti privati e non sono valute ufficiali.
Torna all'inizioQuanto euro digitale potremo avere?
Il progetto prevede un limite alla quantità di euro digitali che ogni persona potrà detenere contemporaneamente. Al momento, l’ipotesi indicata è un massimo di 3mila euro, anche se il tetto definitivo dovrà essere stabilito una volta approvate le norme ancora in discussione a livello europeo.
Perché mettere un limite? L’obiettivo è evitare che grandi quantità di denaro vengano spostate dai depositi bancari verso i wallet in euro digitale, riducendo la liquidità a disposizione delle banche per attività come prestiti, mutui, scoperti o erogazione del contante.
Questo, però, non significa che non potremo fare un acquisto superiore a 3mila euro. Collegando il wallet al proprio conto bancario, infatti, sarà possibile utilizzare un meccanismo automatico. Se, per esempio, avessimo necessità di pagare 5mila euro e nel wallet non ci fosse denaro sufficiente, la parte mancante potrebbe essere trasferita automaticamente dal conto corrente. Al contrario, se ricevessimo una somma che ci facesse superare il limite, l’eccedenza potrebbe essere trasferita automaticamente sul conto collegato. Anche queste operazioni sono previste gratuitamente.
Torna all'inizioQuali sono i veri rischi dell’euro digitale?
Uno dei temi più delicati riguarda sicurezza e privacy. L’euro digitale avrà le stesse tutele previste dalla normativa sui sistemi di pagamento e in più utilizzerà un’infrastruttura pubblica realizzata dalla Bce, con standard elevati di sicurezza e cybersicurezza.
C’è poi il timore che una moneta digitale possa permettere alla Bce di sapere come spendiamo il nostro denaro, ma di certo le informazioni sui singoli acquisti non arriveranno alla Bce. Gli operatori attraverso i quali utilizzeremo l’euro digitale dovranno invece effettuare le verifiche previste dalle norme per i pagamenti digitali, come avviene già con gli strumenti elettronici attuali. Di certo, quando i pagamenti avverranno offline nessuno conoscerà il valore delle transazioni e il servizio o prodotto acquistato.
Torna all'inizio
Domande frequenti
L’euro digitale sostituirà il contante?
No. L’euro digitale si aggiungerà al contante e agli altri sistemi di pagamento. Sarà sempre possibile convertire gratuitamente euro digitali in euro tradizionali e viceversa e scegliere quale strumento utilizzare.
L’euro digitale sarà obbligatorio?
No per i cittadini: nessuno sarà obbligato a utilizzarlo. Il documento prevede invece che gli esercenti che accettano altri strumenti di pagamento debbano accettare anche l’euro digitale, garantendogli così una diffusione molto ampia.
Chi potrà sapere cosa compriamo?
Le informazioni relative agli acquisti non arriveranno alla Bce. Saranno disponibili all’istituto presso il quale si ha il rapporto in euro digitale, secondo le regole previste per i pagamenti.
Servirà un conto corrente?
No. L’euro digitale è pensato per essere accessibile anche a chi non possiede un conto corrente. Il progetto prevede inoltre la possibilità di utilizzarlo senza connessione internet e, attraverso una carta fisica, anche per chi non utilizza abitualmente smartphone e strumenti digitali.