
Comprare casa nuova o da ristrutturare? Tutti i costi reali a confronto

Comprare una casa già sistemata, in cui entrare quasi subito, oppure scegliere un immobile più economico e investire nella ristrutturazione? Guardando soltanto al prezzo di vendita, la seconda soluzione può sembrare nettamente più conveniente, ma il conto cambia quando aggiungiamo lavori, imprevisti, mesi di attesa, agevolazioni fiscali e costo del finanziamento. Per capire quanto deve essere grande lo sconto sul prezzo di una casa da ristrutturare perché l’operazione convenga davvero, abbiamo simulato entrambe le scelte.
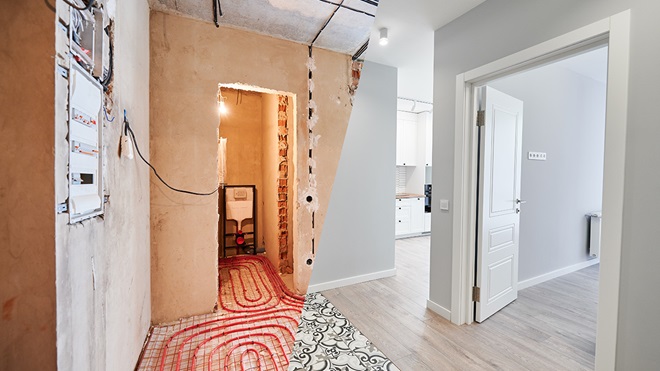
La casa pronta offre soprattutto certezza: il costo è più facile da stimare, i tempi per entrarci sono generalmente inferiori e diminuisce il rischio di dover trovare nuova liquidità durante il percorso.
La casa da ristrutturare introduce più variabili, ma può offrire un vantaggio economico maggiore quando il prezzo di acquisto è sufficientemente basso e quando è possibile sfruttare in maniera efficace le agevolazioni fiscali disponibili.
La nostra simulazione mostra soprattutto tre cose.
- Uno sconto importante sul prezzo dell’immobile può ridursi molto velocemente quando si aggiungono lavori, imprevisti e mesi di attesa.
- Le detrazioni fiscali possono spostare sensibilmente la soglia di convenienza, ma il beneficio arriva nel tempo e dipende dalla situazione del contribuente.
- Se i lavori vengono finanziati, confrontare le offerte conta. Nel nostro esempio, a parità di 60.000 euro richiesti e di durata ventennale, la differenza tra le soluzioni considerate supera 4.300 euro già limitandoci a rate e spese iniziali.
Per questo il prezzo al metro quadro è soltanto il punto di partenza. Il confronto più utile è quello tra il costo realistico per avere una casa pronta da abitare nelle due alternative, ed è proprio facendo questo confronto prima dell’acquisto che si può capire se la casa da ristrutturare è davvero un affare o se il suo prezzo più basso è soltanto l’inizio delle spese.
Torna all'inizioCasa nuova o da ristrutturare, quanto cambia il prezzo?
Immaginiamo di dover scegliere tra due appartamenti simili per metratura e posizione. Il primo è già ristrutturato e abitabile e costa 300.000 euro. Il secondo necessita invece di un intervento importante: costa 230.000 euro e stimiamo 60.000 euro di lavori.
| Casa pronta | Casa da ristrutturare | |
|---|---|---|
| Prezzo di acquisto | 300.000 € | 230.000 € |
| Lavori previsti | - | 60.000 € |
| Totale iniziale | 300.000 € | 290.000 € |
A prima vista la casa da ristrutturare permette quindi di risparmiare 10.000 euro, pur partendo da un prezzo d’acquisto inferiore di ben 70.000 euro. Ed è proprio qui che bisogna evitare il confronto più semplice: prezzo della casa pronta contro prezzo della casa da ristrutturare più preventivo.
Imprevisti e costo dell'abitazione ancora non finita
Una ristrutturazione da 60.000 euro può chiudersi entro il budget, ma durante il cantiere possono emergere interventi non previsti, problemi agli impianti, modifiche al progetto o costi superiori alle stime iniziali. Nella nostra simulazione aggiungiamo quindi, in via prudenziale, un 15% di margine per gli imprevisti, pari a 9.000 euro. Il costo dell’immobile da ristrutturare sale così da 290.000 a 299.000 euro. Il vantaggio rispetto alla casa già pronta, almeno prima di considerare altre voci, è praticamente scomparso.
C’è poi una voce che spesso resta fuori dai confronti: il costo del periodo nel quale l’abitazione acquistata non è ancora utilizzabile. Supponiamo che il cantiere duri sei mesi e che nel frattempo l’acquirente continui a pagare 900 euro al mese di affitto. Sono altri 5.400 euro. La simulazione diventa quindi:
| Casa pronta |
Casa da ristrutturare |
|
|---|---|---|
| Acquisto | 300.000 € | 230.000 € |
| Lavori previsti | - | 60.000 € |
| Margine imprevisti del 15% | - | 9.000 € |
| 6 mesi di affitto | - | 5.400 € |
| Totale simulato | 300.000 € | 304.400 € |
Quanto deve costare in meno una casa da ristrutturare per risparmiare?
Proviamo a cambiare una sola variabile nella nostra simulazione. Se l’immobile da ristrutturare costasse 200.000 euro invece di 230.000, mantenendo 60.000 euro di lavori, 9.000 euro di margine per gli imprevisti e 5.400 euro di affitto durante il cantiere, arriveremmo a:
200.000 + 60.000 + 9.000 + 5.400 = 274.400 euro
Rispetto ai 300.000 euro della casa già pronta resterebbero circa 25.600 euro di vantaggio. È questa la variabile che conta davvero: quanto è ampio lo sconto sul prezzo dell’immobile da ristrutturare rispetto a una casa equivalente già pronta? Più il margine è piccolo, più facilmente imprevisti e costi indiretti possono cancellarlo.
Torna all'inizioQuanto si risparmia con le detrazioni fiscali?
Nel 2026 c’è però un altro elemento da inserire nel conto: le agevolazioni fiscali. Per gli interventi che rispettano i requisiti previsti, la detrazione per le spese di ristrutturazione sostenute sull’abitazione principale dal proprietario o dal titolare di un diritto reale può arrivare al 50%, con un limite di spesa di 96.000 euro per immobile. Il beneficio viene recuperato in dieci quote annuali. Questo introduce un effetto interessante nella nostra simulazione.
Se tutti i 60.000 euro di lavori ipotizzati fossero agevolabili e il contribuente avesse sufficiente capienza fiscale per sfruttare integralmente il beneficio, la detrazione teorica complessiva sarebbe di 30.000 euro. In termini nominali, quindi:
60.000 euro di lavori - 30.000 euro di detrazioni = 30.000 euro di costo netto teorico nel tempo
Ecco perché uno sconto di 30.000 euro sul prezzo di acquisto può, almeno in teoria, compensare fino a 60.000 euro di lavori agevolabili. In altre parole, con una detrazione del 50%, 1 euro di sconto sul prezzo dell’immobile può teoricamente sostenere 2 euro di lavori agevolabili. Attenzione, però: non si tratta di uno sconto immediato sul conto dell’impresa. La detrazione viene recuperata negli anni e il risultato effettivo dipende dalla propria situazione fiscale, dalla capienza, dagli interventi realmente agevolabili e dal rispetto di tutti i requisiti previsti.
Torna all'inizioQuanto costa finanziare la ristrutturazione
La detrazione fiscale migliora il risultato economico nel tempo, ma non risolve necessariamente il problema della liquidità iniziale. Chi acquista una casa da ristrutturare deve infatti capire non soltanto quanto spenderà, ma anche quando dovrà avere il denaro disponibile. C’è però un elemento interessante da mettere in relazione con il finanziamento. Se i 60.000 euro di lavori fossero interamente agevolabili al 50% e il contribuente avesse sufficiente capienza fiscale, il beneficio teorico sarebbe di 30.000 euro complessivi, pari a 3.000 euro l’anno per 10 anni.
Nel caso della prima offerta della nostra simulazione, con una rata mutuo di 341,54 euro al mese, le dodici rate annuali ammontano a circa 4.098 euro. Significa che, nei primi dieci anni, la detrazione fiscale teorica potrebbe compensare circa tre quarti dell’esborso annuo sostenuto per le rate del mutuo. Non si tratta però di una copertura automatica della rata: la detrazione viene recuperata fiscalmente, secondo le regole previste e nei limiti della propria capienza, mentre il mutuo va pagato regolarmente ogni mese.
Per questo abbiamo aggiunto un secondo livello alla simulazione: quanto costa oggi finanziare i 60.000 euro di lavori con un mutuo per ristrutturazione? Abbiamo utilizzato gli stessi parametri per tutte le offerte: 60.000 euro finanziati, durata 20 anni, tasso fisso e finalità ristrutturazione, su un immobile del valore di 200.000 euro.
| Offerta | Rata mensile | TAN | TAEG | Spese iniziali |
|---|---|---|---|---|
| Crédit Agricole Flexi | 341,54 € | 3,29% | 4,02% | 1.500 € |
| BPER Mutuo Tasso Fisso | 351,07 € | 3,60% | 4,16% | 1.348 € |
| Banca Popolare Pugliese Prontomutuo | 361,69 € | 3,94% | 4,25% | 1.040 € |
La differenza tra la prima e la terza rata è di appena 20,15 euro al mese: guardando soltanto la rata potrebbe sembrare poco. Su vent’anni, però, il divario diventa più evidente. Moltiplicando le rate per le 240 mensilità previste otteniamo:
| Offerta | Somma delle 240 rate | Rate + spese iniziali* |
|---|---|---|
| Crédit Agricole Flexi | 81.969,60 € | 83.469,60 € |
| BPER Mutuo Tasso Fisso | 84.256,80 € | 85.604,80 € |
| Banca Popolare Pugliese Prontomutuo | 86.805,60 € | 87.845,60 € |
*Il dato serve esclusivamente alla nostra simulazione e somma le rate alle spese iniziali indicate nelle offerte. Non rappresenta il costo complessivo definitivo del mutuo, perché possono esserci altre spese, costi assicurativi o condizioni specifiche da considerare.
Tra la prima e la terza soluzione ci sono quindi circa 4.376 euro di differenza nell’arco dei vent’anni. È un risultato interessante perché mostra che non basta stabilire quanto destinare alla ristrutturazione: anche il modo in cui quei lavori vengono finanziati può spostare il costo dell’operazione di diverse migliaia di euro.
Il costo dei lavori e quello del mutuo non vanno sommati due volte
C’è una precisazione importante. Se chiediamo 60.000 euro di mutuo per pagare 60.000 euro di lavori, non dobbiamo aggiungere al costo dell’operazione sia i 60.000 euro sia tutte le rate future: il capitale finanziato è proprio il denaro utilizzato per sostenere quei lavori. Per valutare il costo aggiuntivo del finanziamento bisogna quindi guardare soprattutto alla parte che si paga oltre i 60.000 euro ricevuti, insieme alle altre spese collegate.
Nel caso della prima offerta della nostra simulazione, per esempio, la somma delle 240 rate e delle spese iniziali arriva a circa 83.470 euro: sono quindi circa 23.470 euro in più rispetto ai 60.000 euro finanziati, prima di considerare eventuali ulteriori costi. È anche per questo che due ristrutturazioni identiche possono avere un costo finale molto diverso a seconda di quanta liquidità propria viene utilizzata e di quanto invece viene finanziato.
Torna all'inizioCon la detrazione conviene sempre ristrutturare?
La ristrutturazione non è automaticamente più conveniente con le detrazioni. Riprendiamo il primo scenario: casa pronta a 300.000 euro e casa da ristrutturare a 230.000 euro. Senza agevolazioni avevamo stimato:
230.000 € acquisto + 60.000 € lavori + 9.000 € imprevisti + 5.400 € affitto = 304.400 €
Se i 60.000 euro di lavori fossero interamente agevolabili al 50% e fosse possibile sfruttare tutta la detrazione, il beneficio fiscale nominale arriverebbe a 30.000 euro. Il costo teorico, considerato nell'arco temporale in cui si recupera la detrazione, scenderebbe quindi a 274.400 euro.
Ma non possiamo concludere semplicemente che la casa da ristrutturare costi 25.600 euro in meno: bisogna ancora considerare il costo del finanziamento, il fatto che la detrazione viene recuperata in dieci anni e non immediatamente e l’eventuale presenza di spese non agevolabili.
La detrazione, quindi, può cambiare in maniera rilevante la soglia di convenienza, ma va inserita nella simulazione con la stessa prudenza con cui inseriamo gli imprevisti.
A questo punto il confronto cambia prospettiva. La domanda da porsi non è più semplicemente: “Costa meno comprare una casa pronta o una da ristrutturare?” La domanda utile diventa: “Quanto deve costare in meno l’immobile da ristrutturare perché il vantaggio sopravviva a lavori, imprevisti, tempi del cantiere e costo del finanziamento, tenendo conto anche delle detrazioni che posso realmente utilizzare?”
È questa la soglia che bisognerebbe calcolare prima di fare una proposta d’acquisto: una casa da ristrutturare con un forte sconto sul prezzo può lasciare spazio sufficiente per assorbire lavori e imprevisti e, grazie alle agevolazioni disponibili, risultare economicamente interessante.
Al contrario, se la differenza rispetto a una casa già pronta è ridotta, basta che il preventivo salga o che il cantiere si prolunghi per cancellare il vantaggio iniziale.
Torna all'inizio
Se acquisti attraverso i link presenti in questa pagina, Altroconsumo Edizioni potrebbe ricevere una commissione dal negozio. Questo contributo, insieme alle altre fonti di finanziamento, sostiene le nostre attività a tutela dei consumatori, senza alcun costo aggiuntivo per te.